※本記事には広告(PR)を含みます。
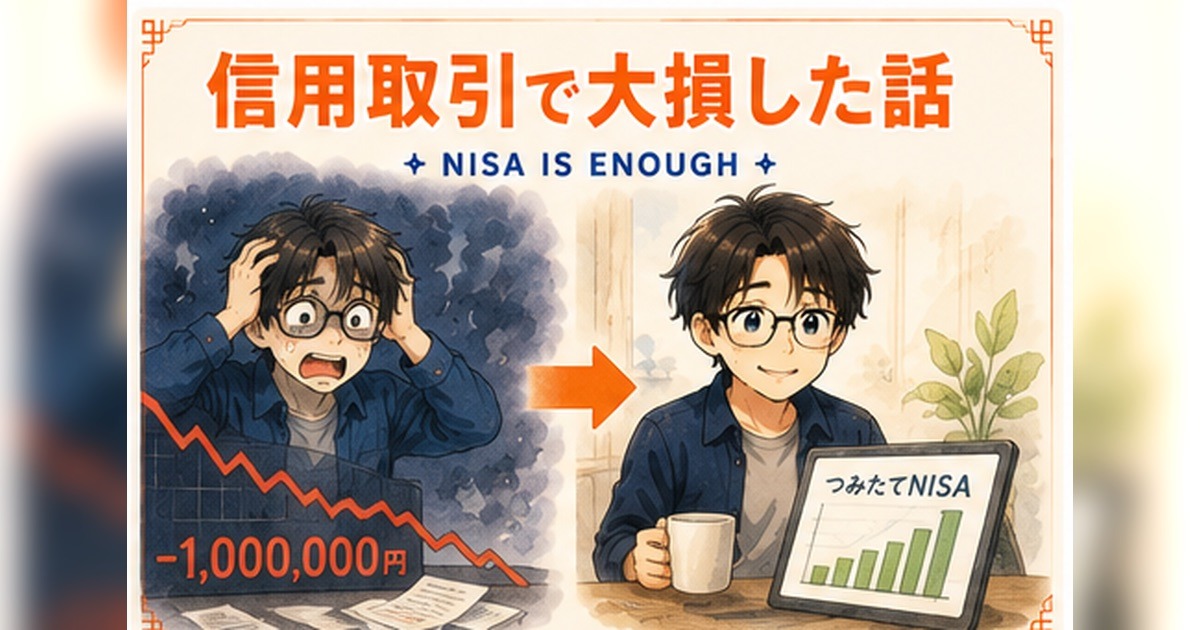
30代の頃、僕は信用取引で100万円超を一気に溶かしました。
「上がるはず」と信じた銘柄が逆方向に走り、追証(追加保証金)の警告メールが飛び、損切りもできずに塩漬け、最終的に強制決済──血の気が引いた経験は、今でも鮮明に覚えています。
その後、僕は「信用取引も個別株もやめて、NISA1本に絞る」というシンプルな結論に辿り着きました。それから数年、運用は安定し、何より“夜眠れる投資”になりました。
この記事は、同じ失敗をしてほしくない30〜40代男性に向けた失敗談 × 学び × 復活戦略のリアルな記録です。
⚠️ この記事は投資助言ではありません
あくまで個人の体験談と現在の運用方針です。投資判断は必ずご自身の責任でお願いします。
失敗の経緯|なぜ信用取引に手を出したか
30代当時、僕は「給料だけでは将来不安」という焦りから、株式投資を始めました。最初は現物の個別株。少しずつ利益が出るようになり、「もっと早く資産を増やしたい」欲が膨らみ、信用取引に手を出します。
信用取引なら、自己資金の最大3.3倍までレバレッジがかけられます。30万円で100万円分の株を買える──「これなら早く増やせる」と。
最初は順調でした。利益が出ると、もっと大きく賭けたくなる。SNSで見た「億り人」の話に煽られ、根拠のない自信が膨らんでいきました。
100万円超が飛んだ瞬間
転機はある日の決算発表でした。仕込んでいた銘柄が予想を大きく外し、翌日ストップ安。さらに翌日もストップ安、その次もストップ安。3日連続のストップ安で、含み損は一気に膨らみました。
- 「ここで売るのは負けを認めること」と損切りできず
- 「いずれ戻る」と祈る気持ちで保有継続
- 追証の警告メールが届く
- 追加入金して凌ぐも、株価はさらに下げ続ける
- 最終的に強制決済で100万円超の損失確定
会社員の月収数ヶ月分が、文字通りたった数日で消えた。あの時の絶望感は、今でも背筋が寒くなります。
失敗から学んだ”投資の本質”5つ
1. 短期で増やそうとすると、短期で消える
レバレッジは利益も損失も同じ倍率で増やします。“早く増やしたい”心理は、そのまま”早く減らす”行動になります。
2. 損切りは”勇気”ではなく”ルール”
損切りができなかった一番の理由は「負けを認めたくない」というプライドでした。感情ではなくルール(◯%下がったら自動で売る)で動かすのが鉄則。今のNISAは長期保有前提なので、そもそもこの問題が発生しません。
3. SNSの”成功者”はサバイバーバイアス
SNSに出てくる”億り人”は、生き残った極少数の人だけ。同じ手法で消えていった99%は表に出てこない。サバイバーバイアスを忘れた瞬間、人は最大級のリスクを取ります。
4. “夜眠れる投資”が一番強い
株価が気になって眠れない・仕事に集中できない投資は、金額がプラスでも”人生としてマイナス”。NISAのインデックス長期積立は、毎日チャートを見なくていい安心感が最大の価値です。
5. 健康・本業・家族>投資の優先順位
100万円失った時、僕の本業のパフォーマンスは確実に落ちました。投資の損失は、本業の年収減でさらに痛手になります。投資は”余剰資金で淡々と”が結論。詳しくは「健康」こそ第一の資産もどうぞ。
なぜ”NISA1本”で十分なのか
失敗後、僕は投資方針をシンプルに切り替えました。
| 項目 | 信用取引時代 | NISA1本の今 |
|---|---|---|
| 投資先 | 個別株(信用) | インデックス投信 |
| 運用スタイル | 短期売買 | 長期積立 |
| 税金 | 約20%課税 | 非課税 |
| 時間 | 毎日チャート確認 | 月1回入金確認のみ |
| 精神状態 | 常にソワソワ | 気にならない |
| 本業への影響 | 集中力↓ | 影響なし |
NISAの非課税枠(年360万円・生涯1,800万円)を淡々と埋めるだけ。これだけで会社員の老後資産形成としては十分すぎます。
👉 詳しくは:NISA活用術|30代会社員が実践する高配当株×インデックス投資
同じ失敗を避けるための3つのルール
- ① 信用取引・FX・個別短期売買は手を出さない──”早く増やしたい”が罠
- ② 投資は余剰資金のみ・最大でも収入の20%程度に──失っても生活が壊れない範囲
- ③ NISA満額を毎月積立で淡々と──考えない・動かさない・忘れる
まとめ|100万円の損失で買った”教科書”
100万円超の損失は、当時はただただ痛かった。でも今振り返ると、これは「投資の本質を学ぶための授業料」だったと思っています。
同じ失敗を繰り返さないために、今の僕はNISA1本のシンプル運用。派手さはないけれど、夜眠れる・本業に集中できる・家族との時間を奪われない──これこそ会社員にとって最高の投資戦略だと思っています。
もし今あなたが「信用取引やFXで一発逆転したい」と考えているなら、この記事が踏みとどまるきっかけになれば嬉しいです。
📚 お金・家計改善の全体像をもっと深く知りたい方へ
家計改善ロードマップを読む ▶
あわせて読みたい(お金の実体験記事)
よくある質問(実体験ベース)
Q1. 信用取引で100万円溶かしたって、具体的にどんな失敗?
A. コロナの下落局面で株を始め、トレード本で学んだ短期売買が最初の1ヶ月で+20万円。調子に乗って信用取引に手を出し、レバレッジをかけた売買を繰り返すうちに相場が逆行。損切りできずに塩漬けにして、含み損が100万円を超えたところで退場しました。移動平均・出来高・ローソク足のヒゲといったテクニカル頼みで、毎日の値動きにイライラしていた時期です。
Q2. 信用取引のどこが「個人投資家が勝てない仕組み」?
A. 「金利・貸株料の負担」「強制決済の存在」「時間が敵になる」の3点。現物株なら塩漬けにして10年後の回復を待てるが、信用取引は金利を毎日払いながら時間に追われる。さらに含み損が一定ラインを超えると強制決済で「底値で売らされる」仕組み。これは個人が勝てる土俵ではない、というのが私の結論です。
Q3. NISA1本に絞って、リターンはどうなった?
A. 新NISAを機に長期へ切り替え、夫婦2人分の枠を高配当株とインデックス(私はS&P500とインド、妻はオルカン)に2:1で、年始に一括で入れています。高配当株は利回り4.5%前後で、今年の配当予想は約60万円。派手に当てに行っていた頃と違い、値動きを見なくなったことが、数字以上のリターンだと感じています。
Q4. 個別株を全否定?インデックス1本でいいの?
A. 否定しません。私自身、高配当の個別株を約40銘柄に分散して持っていて、利回り4〜5%・減配なし・直近5年赤字なし・業種を偏らせない、といった自分ルールで選んでいます。優待目的のイオン株・楽天株も100株だけ保有。ただし、短期の値上がり益を狙う個別株の売買はもうやりません。※個別銘柄の推奨ではありません。
Q5. 同じ失敗をしないために、初心者が押さえるべき1つは?
A. 「自分の感情を信じるな」の1点。「今が買い時」「もうすぐ反発する」「ここまで下げたから底だろう」――全部、感情の言い訳です。私の100万円も、全部この感情に従って動いた結果でした。決めたルールで淡々と買い、あとは見ない。それが個人投資家の現実解だと思っています。