※本記事には広告(PR)を含みます。
よくある質問(実体験ベース)
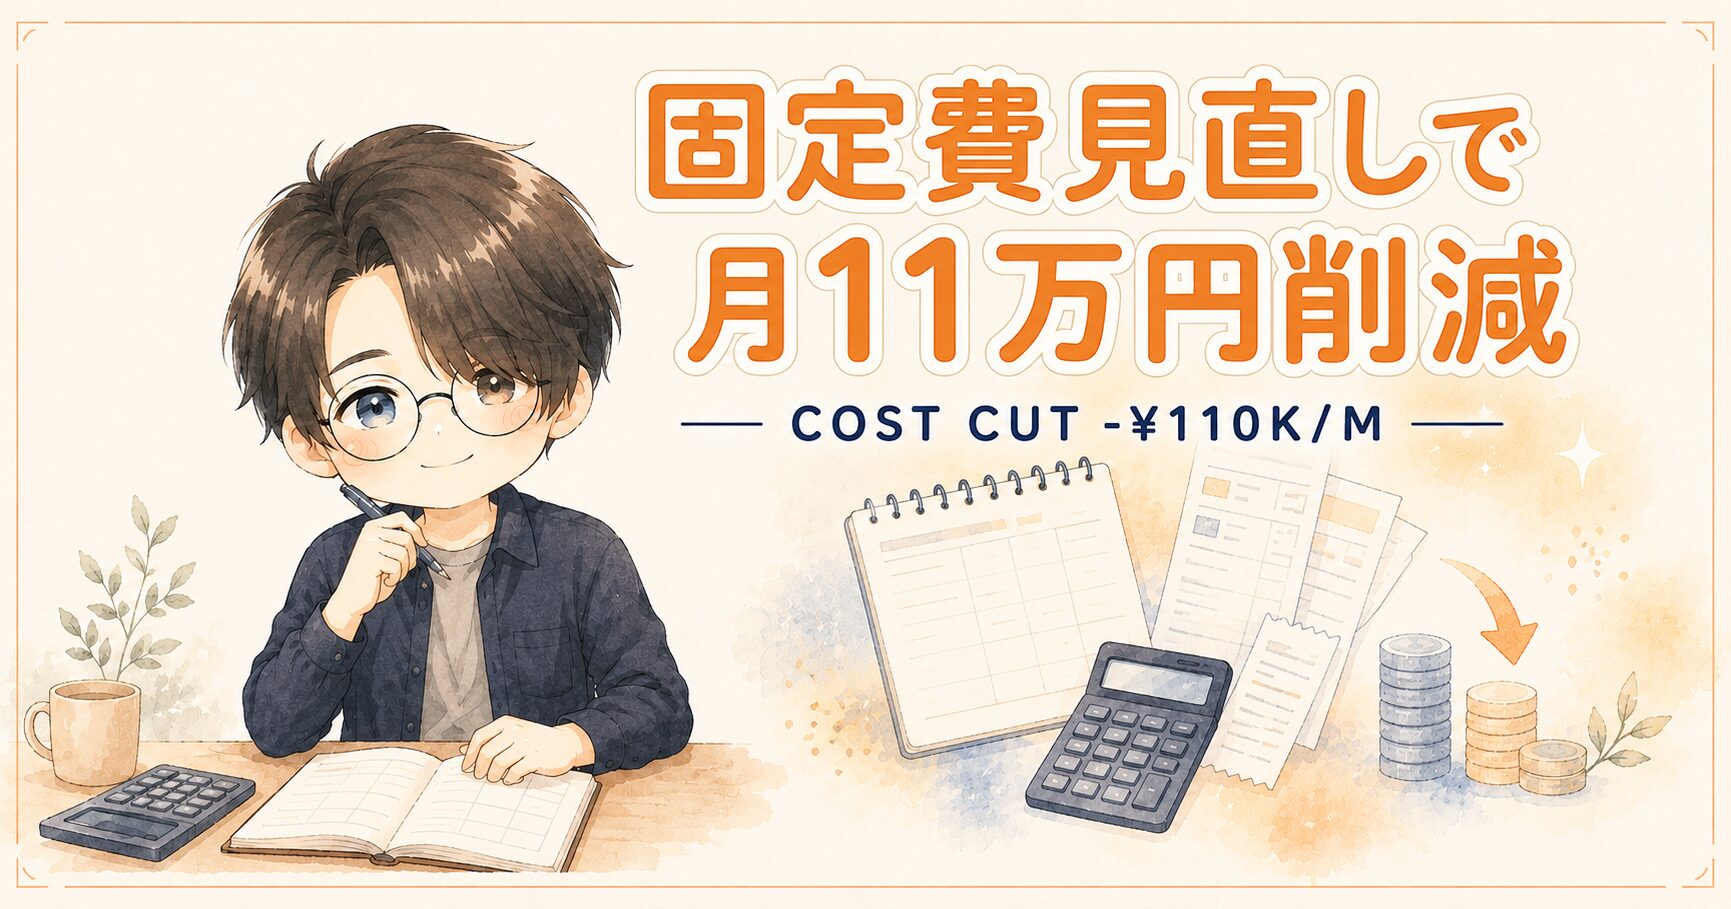
Q1. 月16.5万円削減って、どこを削ったらそんなに減る?
A. いちばん大きいのは保険で月13万円→2万円(−11万円)、次に通信費が家族4台+事業用1台+Wi-Fi込みで月2万円弱→約1.3万円(−7,000円)、残りはサブスク全解約とその他の積み上げで、固定費全体で月26万円→9.5万円です。1つ1つは数千円〜2万円ですが、同時に5領域に手を入れると合計が大きくなるのがコツ。1領域ずつ「来月、再来月」と先延ばしすると、結局1年で数十万を捨てる結果に。一気にやるのが正解。
Q2. 大手キャリア→格安SIMで通信品質に不満は?
A. 「ahamo・povo・LINEMO」の大手系格安なら品質ほぼ同じです。我が家は家族4台+事業用1台+Wi-Fiをまとめて見直して、合計で月2万円弱→約1.3万円になりました。月8,500円→月2,970円(▲5,530円)。電波・速度ともに何の問題もなし。注意点は「サブブランド系(楽天モバイル除く)と純正MVNO」で品質が違うこと。安さだけで選ぶと後悔します。大手系格安一択。
Q3. 生命保険を「貯蓄型→掛け捨て型」に変えるとデメリットはない?
A. デメリットは「途中解約で元本割れ」の1点だけ。私は終身・学資・個人年金といった貯蓄型を解約しました(戻ってきたお金は約1,000万円)。それでも、戻ったお金は、自分で新NISAで運用したほうが納得できると判断。「貯蓄型保険は保険会社の運用に乗っかる仕組み」なので、自分でNISA運用したほうが手数料分得します。
Q4. 住宅ローンの金利交渉、本当にできる?
A. 私は交渉していません。組んだ当時に知識がなく、金利は1%。借り換えも考えましたが、手数料など諸々を含めると効果が薄いと判断してそのままです。正直、最初に組んだ時の無知が今でも悔しい。これから組む人は、金利交渉と借り換えの試算を「組む前」にやってください。
Q5. 固定費削減で「やってはいけない」失敗は?
A. 「変動費から削ろうとする」のが最大の失敗。食費・娯楽費を削ると「我慢の家計」になって続かないし、家族の不満も溜まる。固定費は1度切ればずっと効く、変動費は毎月の意志力が必要。順番を間違えると失敗します。あと、安さだけで格安SIMの最安プラン(純正MVNO)に飛びつくと品質で泣くので注意。
📚 お金・資産形成のその他の記事
⚡ 結論サマリー
固定費削減のキモは“一度の手間で効果が永続”すること。保険9.5万円・携帯1万円・サブスク等0.5万円=月16.5万円を毎月のように努力なしで節約。年132万円をNISAに回せば30年で4,000万円超に。
本記事と合わせて読みたい、お金・資産形成カテゴリーの関連記事です。
よくある質問(実体験ベース)
Q1. 家計を整えるまでで、いちばん効いたのは?
A. 保険の見直しです。終身・学資・個人年金といった貯蓄型を解約して、戻ってきたお金は約1,000万円。30年分のライフプラン(死亡・障害・進学)を表計算で試算して、必要な保障だけを掛け捨てで残しました。固定費では、子どもの携帯を楽天株の株主優待で実質無料に、私はahamo、使っていないサブスクは解約。家計簿はマネーフォワードで見える化しています。
Q2. 投資が怖くて踏み出せない時、何で踏み出せた?
A. 正直に言うと、私は「怖さを知らずに」始めた側です。コロナの下落局面で株を始め、短期売買で最初の1ヶ月は勝ち、信用取引に手を出して100万円以上を失いました。新NISAを機に長期へ切り替え、今は高配当株とインデックスを2:1で年始に一括購入しています(積立はしていません)。怖いと感じる人ほど、私とは逆に「小さく・ゆっくり」で十分だと思います。
Q3. 妻とお金の話、どうやって合意した?
A. 感情ではなく数字でした。関連書籍を数十冊読み、自作のデータ(30年分のライフプラン表)で説明して納得してもらいました。今は夫婦で証券会社を分けて(私は楽天証券、妻はSBI証券)、2人分の新NISA枠を使っています。
Q4. 失敗・後悔した経験は?
A. NISAは1人1口座だと知らず、先に地方銀行で口座を作ってしまい手間が増えたこと。SBI証券の口座開設で、誘導されるまま不要なSBI新生銀行の口座まで作ってしまったこと。どちらも「調べてから動く」で防げた失敗です。
Q5. 始める前に「これだけは知っておけばよかった」と思うことは?
A. 「短期トレードは一部の天才だけが生き残る世界」だという事実。有識者の予想は当てにならず、頻繁な値動きチェックはストレスになり、損切りは心理では守れない。100万円の授業料で学びました。だから今は、年始に買って放置です。※投資判断はご自身で。
📝 私の体験から
固定費を見直す前は”節約は気合い”だと思い込んでいましたが、携帯・保険を仕組みで切り替えてから月の家計が一気にラクになりました。1回の見直しで毎月続く効果が出る——その手応えが、40代の家計への自信になっています。
▼ソフトバンク系で乗り換えるなら
Y!mobileの正規取扱店。オンラインで相談・申し込みができます。還元キャンペーンの最新条件は公式サイトで確認してください。
Y!mobileに乗り換えでPayPay還元【Yステーション】

まとめ|コンプレックス解消はあなたの人生を取り戻す第一歩
お金の不安は「収入源の数」と「固定費の管理」で消えます。
40代から始めても新NISAの20年複利で間に合います。
貯まらない家計から、自然と貯まる家計へ。順番が9割です。
📚 お金・家計改善の全体像をもっと深く知りたい方へ
家計改善ロードマップを読む ▶
※本記事は筆者の体験に基づく情報提供を目的としたものであり、特定の金融商品の勧誘・投資助言ではありません。投資には元本割れのリスクがあります。最終的な投資判断はご自身の責任でお願いします。
▼光回線の見直し候補
・安定した光回線をコスパ良く【ahamo光】 ※工事費・特典の最新条件は公式で確認
保険を月13万円→2万円にした具体的な考え方(8つの視点)は、note(有料記事)に詳しくまとめています。